会社を辞めよう!そう決心して、私は家計費のスリム化を目指しました。
格安SIMへの乗り換えと保険の解約、それにリフォームローンの返済等々、月10万円以上の固定費を削りました。「これだけ減らせたなら、収入が下がっても大丈夫だろう」——そう思って会社を辞めました。
でも実際に暮らし始めてみると、なぜか毎月家計がマイナスになる月が続きました。
食費、洋服、美容費……予算は立てていたはずなのに
月の光熱費はだいたいこれくらい、食費はいくら、洋服はいくら、美容費はいくら、とちゃんと予算を決めて突入したフリーランス生活。でもいざ始めてみると、予定通りにならない。っていうかなぜかぜんぜん足りない・・・💦なんでだろう?
問題その1。家計管理って2人でやっていかないとですね。夫の意識がゼロだった〜💦
その当時の夫、自分の欲しいものを自由に買ってくる人で、私はというとそののちカードの明細を見て知ることに。それは月予算にはカウントされていない出費です。予算内で抑えようにも後々プラスされる夫のお買い物。「買うなとは言ってない。必要なものがあるなら事前に言ってほしい、月の予算を立てているのにこれではうまくいかない」とお願いしたこともあります。
今まで自由に使っていたのに、私が会社を辞めたことで自分の生活に制限がかかる——「もう一度昔の給料持ってこい」何度か苛立つ夫に言われたことがあります。「悔しい〜」絶対に収入増やしてやるって思ったけど、今はまず限りある予算で生きていかなければ!新たなる作戦開始ですね💪
以前読んだ書籍『バビロンの大富豪』のいくつかあった教えの中の『優先順位』の考え方。欲しい物なんでも買ってたらお金なんて足りないよ。夫にそんな話をしてみてみたけどわかってるのかわかってないのか・・・
『優先順位をつける』これはメルカリで自分の持ち物を手放していった経験ともつながっていて、「自分が本当に大切にしているものは何か」「そうでないものは後回し」と考えられるようになったことで、お金の使い方の軸が少しずつはっきりしていきました。私はね。
自分の欲しいものは我慢して買わないということでなくて、それは今必要なものなのか、ちょっと立ち止まって考える。夫のお金の意識を変えてもらうのに時間がかかりましたね。
リベで学んだ、家計の”4つの分類”
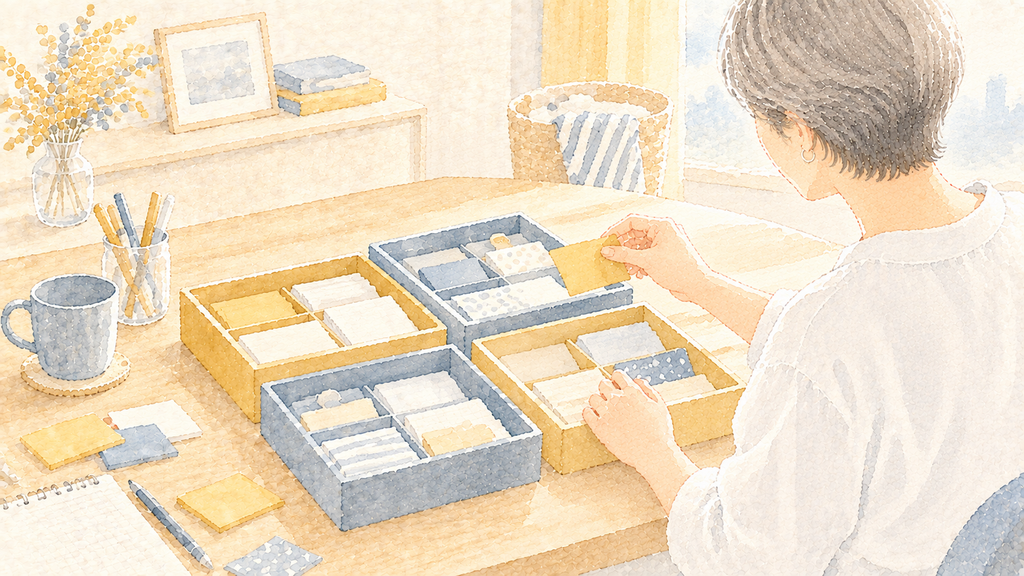
私が勉強を始めたオンラインコミュニティ・リベシティでは、家計の予算を次の4つに分けて考えると教わりました。
リベシティで教わったことの土台になった本はこちらです👇
- 月の固定費(家賃・保険・通信費など)
- 月の変動費(食費・日用品など)
- 不定期の固定費(税金・家賃の更新料・車検・年払いのサービスなど)
- 不定期の変動費(いつか起こるかもしれない出費)
問題その2。私が漏らしていたのは、まさに4つ目の「不定期の変動費」でした。車の故障、自分や家族の入院、愛犬の通院・治療費、家具や家電の買い替え——これらは「いつ」とは言えないけれど、長く暮らしていれば必ずどこかで起こることです。こういう費用を、実際に起きてから慌てて捻出するのではなく、毎月少しずつ積み立てておく必要があるってこと。
えええーそんなの聞いてない。でもでもそうかも。先代犬めいの手術費用が予想以上にかかり、同時期に桃も緊急手術。一気に治療費がかかるなんて想定してなかった💦だけどあることよね。
この積み立ては貯蓄とは別物です。将来のための蓄えではなく、「いつか必ず支払うことになるお金」を先に確保しておく、という考え方です。
自分の記憶をたどりながら、ふるさと納税、家具家電、冠婚葬祭、通院・治療費、愛犬の病院代、予備費……と項目を洗い出して月々の金額に落とし込んでみたら、想像していたよりずっと大きな金額になりました。
なかなか計画通りには進みませんね💦
気づいたら、ボーナスに頼っていた
なぜ会社員時代はこれで困らなかったのか。考えてみると、こうした不定期な出費は、無意識のうちにボーナスで賄っていたんだと思います。
リベでは「ボーナスは幻。未来のボーナス払いを当てにしてはいけない」と教わりました。会社を辞めてボーナスのない生活になって初めて、本当の管理ができていなかったことを知るわけです。
改めて家計の見直しです。4つの予算に基づいて改めて予算立てをし、気づきました。私の収入が足りない💦💦やばい
もう会社を辞めたあと、毎月の収入は決まっています。近所のスーパーでパートをはじめました。なんとかしなくては!歩いて2分とベストな環境で見つけられました😁
マネフォで、支出の「抜け漏れ」をなくす
「マネーフォワード ME」というアプリの活用を始めます。最初は無料版で管理をしてきましたが、有料版に切り替えることにしました。「生活費を減らしたくて見直しをしているのに、年間6,000円の出費が増えるの?」と抵抗がありましたが、リベシティで価値ある物にお金をかける、自分の時間ができることにはお金を使っていくことの大切さを少しずつ体感していました。
時短家電を購入したことも繋がりますよね。自分でもできるんだけど家電にお任せすることでその時間、違うことに時間を使えます。
実際に使ってみると、自分の支出を漏れなく拾い上げてくれるので、「なんとなくこれくらい使ってる」ではなく、月の実額がはっきり見えるようになりました。以前のようにカードの明細を見ながら光熱費はいくらで、食費はいくらと電卓を叩かなくてもよくなりました。今ならこの6,000円の必要性がよくわかります。
マネーフォワードME、使いこなすのに随分時間がかかりました。なんせIT音痴だし概念理解できてなかったし・・・、今は操作も慣れました。チェックするだけで現在の家計状況が確認できます。
今の家計は、こう回っている
会社員という働き方を辞めてまもなく4年。ようやく自分がたてた予算内での生活ができるようになりました👏
今は1年に1度、マネフォのデータを見返して、予算より多かった項目・少なかった項目を調整するというサイクルができています。おかげでNISAの積立額も増やせましたし、少しずつですが貯蓄にも回せるようになりました。
固定費を削ることは、誰にでもできる最初の一歩です。でもそこから先、自分の家計を本当に回るものにするには、目に見えにくい「不定期の変動費」まで含めて考える必要がある——それが、私が会社を辞めてから実際に学んだことです。